
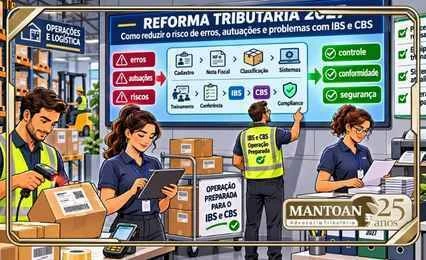
Reforma Tributária 2027: como reduzir o risco de erros, autuações e problemas com IBS e CBS
A Reforma Tributária entra em uma fase decisiva em 2027. A CBS passa a substituir PIS e Cofins, o IBS avança em sua transição, o Imposto Seletivo começa a produzir efeitos e empresas precisarão operar em um ambiente tributário no qual documentos fiscais, débitos, créditos e pagamentos estarão cada vez mais integrados digitalmente.
Para as empresas, o principal risco não está apenas em calcular uma nova alíquota.
Um cadastro incorreto, uma classificação tributária inadequada, um crédito apropriado sem respaldo, uma divergência entre ERP e apuração assistida ou uma interpretação equivocada sobre determinada operação poderá se repetir em milhares de transações.
A própria Receita Federal já disponibiliza APIs capazes de retornar débitos e créditos da CBS vinculados aos documentos fiscais processados, e novas funcionalidades relacionadas a pagamentos e recolhimentos pelo adquirente estão sendo implantadas.
Por isso, a preparação para 2027 deve evoluir de um projeto de "adequação do sistema" para um verdadeiro programa de conformidade tributária da empresa.
O objetivo é reduzir três grupos de risco:
erro operacional, que pode impedir ou comprometer o faturamento;
erro de apuração, que pode gerar recolhimento incorreto ou perda de créditos;
e erro jurídico, quando a empresa automatiza um tratamento tributário que não corresponde à legislação aplicável.
O que realmente muda em 2027?
A transição não significa que ICMS e ISS desaparecem em janeiro.
Em 2027, PIS e Cofins são extintos e a CBS entra na nova fase de cobrança. O IBS permanece em período transitório, com alíquota total de 0,1% dividida entre Estados e Municípios. O Imposto Seletivo também passa a produzir efeitos, enquanto ICMS e ISS continuam existindo e somente começam sua redução gradual em 2029.
Portanto, durante 2027, muitas empresas precisarão conviver simultaneamente com:
- CBS;
- IBS;
- ICMS;
- ISS, conforme a atividade;
- Imposto Seletivo, quando aplicável;
- regras específicas de transição;
- regimes diferenciados ou específicos;
- obrigações próprias do Simples Nacional, quando for o caso.
Esse cenário aumenta a importância de uma boa parametrização.
A empresa não estará simplesmente substituindo duas siglas antigas por duas novas.
O risco começa na origem da informação
A Lei Complementar nº 214/2025 estruturou os documentos fiscais eletrônicos como elementos centrais da administração do IBS e da CBS.
As informações prestadas pelo contribuinte possuem caráter declaratório e podem constituir confissão dos valores devidos consignados nos documentos. A legislação também prevê compartilhamento e integração dos dados utilizados para apuração.
Isso modifica a lógica do fechamento tributário.
No modelo tradicional, muitas empresas ainda trabalham assim:
fatura primeiro ? fecha o mês ? encontra divergências ? realiza ajustes.
No novo ambiente, parte relevante das informações passa a alimentar a apuração praticamente desde a origem.
O erro pode nascer no cadastro do produto e aparecer posteriormente:
na nota ? no débito ? no crédito do cliente ? na apuração ? no pagamento.
Por isso, corrigir apenas o fechamento fiscal pode ser tarde demais para determinadas inconsistências.
Documento autorizado não significa tributação correta
Uma das maiores armadilhas de 2027 será confundir sucesso técnico com conformidade tributária.
O ERP pode emitir uma nota sem rejeição e, ainda assim, utilizar:
- CST inadequado;
- classificação tributária incorreta;
- redução indevida;
- tratamento diferenciado inaplicável;
- destino errado;
- base de cálculo incorreta;
- crédito presumido sem fundamento;
- alíquota incompatível com a operação.
Portanto, existem dois testes diferentes.
O primeiro é:
a nota consegue ser autorizada?
O segundo ? mais importante ? é:
a tributação informada na nota corresponde juridicamente à operação realizada?
Essa distinção complementa o problema já tratado pela Mantoan no conteúdo específico sobre rejeições de documentos fiscais em 2027. O novo desafio é garantir que documentos tecnicamente válidos também estejam tributariamente corretos.
Como reduzir o risco de parametrização errada do IBS e da CBS?
A parametrização deveria começar pela operação, não pelo código.
Antes de escolher CST ou classificação tributária, a empresa precisa identificar:
- o que está vendendo ou prestando;
- quem são fornecedor e adquirente;
- onde ocorre ou se considera localizado o destino;
- qual tratamento jurídico é aplicável;
- se existe redução, isenção, alíquota zero ou regime específico;
- se a operação gera crédito para o adquirente;
- quais documentos precisam acompanhar a transação.
Somente depois dessas respostas os códigos devem ser inseridos no sistema.
Quando a lógica é invertida ? primeiro o sistema, depois o jurídico ? aumenta o risco de utilização indiscriminada de uma mesma parametrização em situações diferentes.
Cadastros fiscais passam a ter importância ainda maior
Produto, serviço, cliente e fornecedor não são apenas cadastros administrativos.
Eles alimentam regras tributárias.
Um cadastro incorreto pode fazer o ERP aplicar automaticamente tratamento errado em grande escala.
Antes de 2027, empresas deveriam revisar pelo menos:
- produtos e serviços comercializados;
- códigos e classificações utilizados;
- natureza das operações;
- clientes e fornecedores;
- endereços e locais relevantes para tributação;
- benefícios fiscais;
- regimes específicos;
- operações com partes relacionadas;
- importações;
- exportações;
- devoluções e cancelamentos.
Quanto mais automatizada a operação, maior o impacto potencial de um erro cadastral central.
O crédito de IBS e CBS exige nova governança
A não cumulatividade é um dos pilares do novo sistema.
Mas não significa que todo valor destacado em uma aquisição poderá ser simplesmente apropriado sem controles.
A LC nº 214/2025 estrutura a apropriação de créditos vinculada às condições previstas na legislação, incluindo documento fiscal eletrônico hábil e regras relacionadas à extinção do débito da operação. A própria lei também prevê mecanismos como split payment e recolhimento pelo adquirente.
Em novembro de 2026, a Receita passou a disponibilizar instrumentos de integração que permitem consultar créditos de CBS, inclusive distinguindo parcela apropriada, parcela ainda a apropriar, valores utilizados e não utilizados.
Esse modelo exige conciliação.
Uma empresa que apenas transportar valores do XML para uma planilha interna poderá ter dificuldades se sua escrituração divergir da base oficial da apuração assistida.
O que a empresa deve conferir antes de utilizar um crédito?
A análise deveria responder pelo menos:
a operação existiu?
o documento fiscal é hábil?
o tratamento tributário informado está correto?
a aquisição não está entre as hipóteses legalmente restritas?
o crédito aparece na apuração assistida?
ele já está disponível para apropriação?
houve cancelamento, devolução ou evento posterior?
o mesmo crédito já foi utilizado anteriormente?
Isso reduz risco de apropriação indevida.
O problema de 2027 não será apenas "perder crédito".
Também será utilizar crédito antes de atender aos requisitos necessários e posteriormente enfrentar ajuste, cobrança ou discussão fiscal.
A apuração assistida muda o fechamento tributário
A Receita Federal já opera ambiente de apuração assistida da CBS e APIs destinadas à integração com sistemas empresariais.
Em novembro de 2026, a versão disponibilizada permite consultar débitos e créditos processados a partir dos documentos fiscais. A documentação também contempla pagamentos e recolhimentos vinculados às operações.
Isso cria uma importante mudança de governança.
A empresa terá pelo menos duas visões da mesma operação:
a visão de seus sistemas internos;
e
a visão processada pela administração tributária.
As duas precisam ser conciliadas.
Se o ERP registra R$ 5 milhões em créditos e a plataforma oficial reconhece R$ 4,7 milhões, a diferença não deve ser simplesmente lançada manualmente para "fechar".
É necessário descobrir a origem da divergência.
A conciliação deve ser feita durante o mês
Esperar o último dia do fechamento poderá aumentar o risco.
Empresas com grande volume de operações deveriam estruturar conciliações periódicas entre:
- documentos fiscais;
- ERP;
- contas contábeis;
- apuração assistida;
- pagamentos;
- créditos;
- cancelamentos;
- devoluções;
- ajustes.
Quanto antes uma diferença for identificada, maior a possibilidade de localizar sua causa sem comprometer todo o período de apuração.
Fornecedor também pode afetar o crédito do adquirente
No novo sistema, a conformidade tributária deixa de ser uma questão exclusivamente interna.
A forma como uma operação é documentada pelo fornecedor poderá interferir na apropriação do crédito pelo comprador.
A legislação estruturou mecanismos destinados a vincular operação, documento, pagamento e crédito. A Receita já disponibilizou, inclusive, a API para o Recolhimento como Adquirente ? RAD ? por meio da qual o adquirente poderá recolher CBS vinculada à aquisição, extinguindo débito do fornecedor e permitindo a apropriação correspondente.
Isso torna recomendável revisar processos de homologação e acompanhamento de fornecedores.
Não significa que toda empresa precisará fiscalizar integralmente a vida tributária de seus parceiros.
Mas divergências recorrentes nos documentos recebidos não devem ser ignoradas.
Split payment exige acompanhamento, mas implementação será gradual
A LC nº 214/2025 prevê o recolhimento na liquidação financeira, conhecido como split payment, pelo qual IBS e CBS poderão ser segregados durante o pagamento da operação.
A implementação, contudo, depende de sistemas, regulamentação operacional e cronogramas próprios, podendo ocorrer gradualmente.
Em novembro de 2026, Receita e CGIBS continuam desenvolvendo as plataformas e mecanismos relacionados a pagamento e crédito. O Ministério da Fazenda também informou que ainda existem medidas normativas em preparação para tornar a transição ao modelo de crédito vinculado ao pagamento e ao split payment mais segura.
Portanto, a empresa não deve parametrizar todo o fluxo financeiro com base em previsões genéricas.
É necessário acompanhar os atos efetivamente publicados.
Contratos precisam conversar com a nova tributação
Outro risco pouco percebido está nos contratos comerciais.
Cláusulas elaboradas antes da Reforma podem utilizar conceitos ligados a PIS, Cofins, ICMS e ISS.
Em 2027, será necessário verificar contratos que tratam de:
- preço líquido;
- preço com tributos incluídos;
- reajuste em caso de alteração tributária;
- repasse de tributos;
- responsabilidade pela emissão de documentos;
- retenções;
- reembolsos;
- bonificações;
- descontos;
- fornecimentos de longo prazo.
Em contratos com margens reduzidas, uma interpretação inadequada pode transferir para a empresa um custo tributário não previsto.
A revisão contratual também ajuda a evitar divergências entre o que o comercial negocia e aquilo que o fiscal precisa documentar.
Comercial, fiscal e jurídico precisam utilizar a mesma regra
Um problema recorrente ocorre quando cada área trabalha com uma interpretação diferente.
O comercial entende que determinada operação possui benefício.
O ERP está configurado com tributação integral.
A contabilidade realiza um ajuste manual.
O jurídico interpreta que o benefício depende de uma condição não comprovada.
Esse modelo não é sustentável em um ambiente integrado.
Antes de 2027, operações relevantes deveriam possuir uma espécie de matriz tributária com tratamento definido e responsável identificado.
Ela pode registrar:
- operação;
- fundamento jurídico;
- tributação aplicável;
- CST/classificação;
- documentos necessários;
- possibilidade de crédito;
- responsável pela validação;
- data da última revisão.
Isso reduz decisões improvisadas durante o faturamento.
Como reduzir o risco de autuação?
Evitar autuações não significa apenas recolher mais imposto "por segurança".
Uma boa estratégia de conformidade busca recolher corretamente.
O primeiro passo é separar três situações.
Erro objetivo
Exemplo: utilização de código inexistente ou aplicação de alíquota errada por falha de sistema.
Deve ser corrigido.
Divergência interpretativa
Exemplo: legislação nova admite mais de uma leitura razoável.
Nesse caso, a empresa precisa documentar:
- interpretação adotada;
- parecer ou análise jurídica;
- fundamentos legais;
- critérios utilizados.
Posição agressiva sem suporte
Quando a empresa utiliza redução, crédito ou tratamento diferenciado sem base suficiente, o risco de questionamento aumenta significativamente.
O objetivo da governança é impedir que essas três situações sejam tratadas como se fossem iguais.
2027 terá programa de conformidade, mas isso não significa imunidade contra penalidades
Esse ponto merece especial atenção.
O programa de conformidade vigente em 2026 foi estruturado para permitir uma fase de adaptação e autorregularização, exigindo comportamento cooperativo e correção das inconsistências apontadas.
Em 11 de novembro de 2026, o Ministério da Fazenda anunciou também um Programa de Conformidade para 2027, voltado a permitir orientação e correção preventiva de erros de boa-fé durante a transição.
Em 18 de novembro, Receita Federal e CGIBS voltaram a reafirmar o compromisso com um programa de conformidade para proporcionar previsibilidade, orientação e adaptação gradual aos contribuintes.
Mas existe uma cautela importante:
o anúncio de um programa de conformidade não deve ser interpretado como autorização geral para errar sem consequências.
Em 19 de novembro de 2026, detalhes normativos complementares e procedimentos para 2027 ainda estão sendo desenvolvidos e divulgados.
A própria Receita enfatiza boa-fé, transparência e ausência de omissão de informações como fundamentos do tratamento orientativo.
Portanto, empresas não deveriam planejar sua implantação contando com uma suposta "anistia de 2027".
Boa-fé precisa ser demonstrável
Em matéria tributária, dizer que houve um erro de boa-fé pode não ser suficiente.
Uma empresa preparada deve conseguir demonstrar:
- que realizou testes;
- que acompanhou as normas;
- que possui responsáveis definidos;
- que documentou dúvidas;
- que respondeu comunicações oficiais;
- que corrigiu problemas identificados;
- que não ocultou operações;
- que manteve contabilidade e documentação adequadas.
Esse histórico pode ser tão importante quanto o próprio resultado final da apuração.
A empresa precisa acompanhar comunicações oficiais
Um dos maiores riscos é descobrir uma inconsistência apenas quando ela já evoluiu para procedimento fiscal.
O programa de conformidade de 2026 já enfatiza o atendimento tempestivo às comunicações e intimações.
Para 2027, é recomendável definir quem será responsável por acompanhar:
- caixa postal fiscal;
- comunicações da Receita;
- comunicações do CGIBS;
- avisos da plataforma de tributação do consumo;
- notificações estaduais e municipais;
- alertas do ERP.
Não basta que a mensagem chegue.
Ela precisa ser encaminhada para quem possui competência para responder.
Empresas do Simples Nacional também precisam se preparar
A Reforma não é um projeto exclusivo para Lucro Real ou Lucro Presumido.
O cronograma oficial prevê que documentos fiscais do Simples Nacional entrem na nova sistemática relacionada ao IBS e CBS a partir de 1º de janeiro de 2027.
Além disso, o PGDAS-D já foi atualizado em novembro de 2026.
A Receita informou que:
- a partir de 2027, a apuração do Simples utilizará regime de competência;
- nos períodos de novembro e dezembro de 2026, será necessário informar a folha de salários dos últimos 12 meses;
- essas informações serão utilizadas para determinar alíquotas efetivas de IBS e CBS que deverão constar nos documentos fiscais.
Portanto, empresas do Simples também precisam revisar dados antes da virada do ano.
Simples dentro do DAS ou regime regular de IBS/CBS?
Para determinados optantes, existe ainda a decisão entre manter IBS e CBS na sistemática do Simples ou utilizar o regime regular desses tributos.
A escolha influencia:
- aproveitamento de créditos;
- créditos concedidos aos clientes;
- preço;
- competitividade B2B;
- obrigações fiscais;
- controles internos.
A Mantoan já tratou especificamente desse tema em conteúdo dedicado à escolha do regime para 2027.
Neste artigo, o ponto central é outro:
qualquer que tenha sido a opção, ela precisa estar corretamente refletida no sistema a partir do período em que produzir efeitos.
Importadores precisam de atenção específica
O cronograma oficial prevê para 1º de janeiro de 2027 etapas relacionadas à Duimp e à NF-e de importação no ambiente da Reforma.
Empresas importadoras deveriam revisar:
- cadastros de mercadorias;
- tratamento tributário na importação;
- integração entre sistema aduaneiro e ERP;
- documentação fiscal de entrada;
- formação do crédito;
- regimes aduaneiros especiais;
- operações subsequentes.
Uma inconsistência na entrada pode repercutir posteriormente em estoque, custo e crédito.
Empresas em regimes específicos precisam analisar obrigações próprias
Serviços financeiros, planos de assistência à saúde, concursos de prognósticos e outros setores sujeitos a regimes específicos não deveriam utilizar indiscriminadamente as regras do regime geral.
A Declaração de Regimes Específicos ? DeRE ? possui cronograma próprio e documentação técnica específica. O CGIBS e a Receita vêm atualizando seus leiautes ao longo de 2026.
Isso demonstra por que uma implementação padronizada para todos os setores pode produzir erros.
O fechamento de dezembro de 2026 merece atenção especial
A empresa não deve tratar 31 de dezembro apenas como encerramento contábil.
Também haverá uma mudança de regime tributário.
É recomendável separar claramente:
operações realizadas até 2026;
operações realizadas a partir de 2027.
Isso pode afetar:
- faturamentos antecipados;
- adiantamentos;
- devoluções;
- notas complementares;
- contratos em execução;
- mercadorias em trânsito;
- operações iniciadas em um período e concluídas em outro;
- créditos e débitos ligados ao sistema anterior.
Operações de transição merecem análise específica para evitar aplicação do novo tratamento a fatos anteriores ou manutenção indevida do regime antigo em 2027.
Um plano preventivo para 2027
A preparação pode ser organizada em cinco frentes.
1. Jurídica
Mapear como IBS e CBS incidem nas operações da empresa.
O objetivo é definir juridicamente a regra antes de automatizá-la.
2. Fiscal e contábil
Reconciliar cadastros, documentos, escrituração, apuração e registros contábeis.
3. Tecnologia
Validar ERP, emissão fiscal, APIs, integrações e contingências.
4. Financeira e comercial
Projetar efeito sobre preços, margens, fluxo de caixa, contratos e fornecedores.
5. Governança
Criar responsáveis, controles, evidências, rotinas de monitoramento e procedimento para correção de erros.
O maior risco ocorre quando uma dessas frentes é concluída isoladamente.
Quais operações deveriam ser testadas antes de janeiro?
Não basta testar uma nota simples.
A empresa deve selecionar operações representativas de sua realidade, como:
- venda padrão;
- serviço padrão;
- operação interestadual;
- operação com benefício;
- alíquota reduzida;
- devolução;
- cancelamento;
- desconto;
- bonificação;
- importação;
- exportação;
- transferência;
- venda para consumidor final;
- operação B2B;
- operação com Simples Nacional;
- regime específico, quando existente.
Para cada cenário, deveria conferir:
documento ? classificação ? base ? alíquota ? débito ? crédito ? pagamento ? contabilização.
É recomendável criar uma auditoria pós-implantação?
Sim.
Mesmo uma implementação bem planejada pode apresentar falhas quando confrontada com volume real.
Uma revisão pós-implantação nas primeiras competências de 2027 pode comparar:
- tratamento planejado;
- documento efetivamente emitido;
- apuração assistida;
- valor contabilizado;
- pagamento;
- crédito do adquirente;
- inconsistências comunicadas pelo Fisco.
O objetivo é corrigir uma regra errada enquanto ela ainda afetou poucas operações.
Esperar seis meses pode transformar uma falha simples em milhares de documentos incorretos.
Quem deve liderar a Reforma Tributária dentro da empresa?
Não deveria ser apenas o departamento fiscal.
Uma implantação madura normalmente envolve:
Fiscal, responsável pela operação tributária.
Contabilidade, responsável pela consistência dos registros.
Tecnologia, responsável pela execução sistêmica.
Financeiro, responsável por pagamentos e fluxo de caixa.
Comercial, responsável por preços e contratos.
Compras, responsável pelo relacionamento com fornecedores.
Jurídico tributário, responsável pela interpretação da legislação e pelo tratamento de situações controvertidas.
A ausência de um responsável central aumenta o risco de decisões contraditórias.
Quando procurar consultoria tributária antes de 2027?
A análise especializada é particularmente importante quando a empresa:
- possui alto volume de operações;
- vende em diversos Estados ou Municípios;
- utiliza benefícios ou regimes diferenciados;
- realiza importações;
- atua em setor com regime específico;
- possui operações B2B relevantes;
- depende de elevado volume de créditos;
- trabalha com contratos de longo prazo;
- possui ERP customizado;
- identificou divergência entre sistema e apuração assistida;
- tem dúvidas sobre tratamento jurídico de determinada operação;
- pretende automatizar regras ainda controvertidas.
O papel do advogado tributarista não é substituir contabilidade ou tecnologia.
É evitar que uma interpretação juridicamente incorreta seja transformada em uma regra automática dentro do sistema.
A Reforma Tributária de 2027 aumenta o risco de fiscalização?
O novo modelo amplia a integração digital das informações.
Documentos fiscais alimentam a apuração; APIs permitem acompanhar débitos, créditos e pagamentos; e Receita Federal e CGIBS estão construindo sistemas comuns para operacionalização do IVA dual.
Isso tende a facilitar a identificação de divergências.
Mas seria incorreto afirmar que toda diferença produzirá automaticamente uma autuação.
A própria Administração anunciou mecanismos de conformidade e orientação para a transição de 2027.
Por isso, a melhor estratégia não é partir da ideia de que "a Receita vai autuar tudo".
É assumir que os dados serão mais facilmente confrontados e que a empresa precisa ser capaz de explicar e corrigir suas divergências.
Como reduzir o risco de erros, autuações e problemas com IBS e CBS?
A resposta pode ser resumida em uma mudança de postura.
A Reforma Tributária não deve ser tratada como atualização de software.
Ela precisa ser tratada como projeto de governança.
Antes de janeiro de 2027, a empresa deveria conseguir responder:
Sabemos como nossas principais operações serão tributadas?
O ERP está parametrizado de acordo com essas conclusões?
Os cadastros foram revisados?
Conseguimos reconciliar documentos, débitos e créditos com a apuração assistida?
Sabemos quem responde por uma inconsistência?
Os contratos foram revisados?
Os fornecedores críticos foram avaliados?
Existem evidências das decisões tributárias adotadas?
Há processo de correção rápida se uma regra estiver errada?
Se essas respostas ainda não existem, a empresa provavelmente não terminou sua preparação para 2027.
A Receita Federal e o CGIBS continuam atualizando sistemas, manuais, APIs e regras operacionais. Em 18 de novembro de 2026, as duas instituições reafirmaram que a implementação permanece em desenvolvimento e que novos mecanismos de orientação e conformidade continuarão sendo divulgados.
Por isso, o trabalho não termina quando o ERP recebe os novos campos.
A empresa realmente estará preparada quando conseguir transformar legislação, documentos fiscais, créditos, pagamentos, sistemas e controles internos em um único processo tributário coerente.
É essa integração que reduz o risco de erros em escala, aproveitamento incorreto de créditos, recolhimentos indevidos, perda de margem e futuras discussões com a fiscalização.